
Víte, co je na vaší chladničce nejvíc zranitelné? Ne kompresor, ale Wi-Fi modul. Zatímco si užíváte pohodlí chytré domácnosti - světla, která se sama vypnou, a kamery, které hlídají dveře - neviditelní vetřelci skenují vaše zařízení. Chytrá domácnost je sice komfortní, ale každý připojený spotřebič představuje otevřenou bránu pro hackery. V roce 2026 už není otázka "zda", ale "kdy" dojde k incidentu. A tady narážíme na problém: standardní pojištění domácnosti vás před digitálním výpadkem nebo krádeží identity často nezachrání. Musíte vědět, jak se pojistit správně.
| Riziko | Běžné pojištění domácnosti | Kybernetické pojištění |
|---|---|---|
| Fyzické poškození TV bleskem | Ano | Ne (pokud není součástí škody) |
| Zamknutí dat ransomwarem | Ne | Ano (náklady na obnovu/výkupné) |
| Únik osobních údajů z cloudového úložiště | Ne | Ano (právní zastoupení, pokuty GDPR) |
| Výpadek funkčnosti IoT zařízení | Ne | Ano (pokud způsobí finanční ztrátu) |
Proč vám klasické pojištění nestačí
Mnoho lidí si myslí, že když mají sjednané pojištění movitých věcí, jsou v bezpečí. Omyl. Klasická smlouva řeší oheň, vodu, krádež vloupáním nebo živelní pohromy. Co ale udělá pojišťovna, když vám hacker zamkne přístup k rodinným fotkám na NAS disku výkupným programem? Nebo když vám přes napadenou internetovou kameru ukradnou přihlašovací údaje k bankovnímu účtu? Tyto škody spadají do kategorie kybernetických rizik, která vyžadují specifické krytí.
České pojišťovny jako ČSOB Pojišťovna, Maxima nebo Kooperativa si uvědomily, že tradiční produkty nestačí. Proto začaly nabízet specializované připojištění nebo samostatné balíčky pro IoT zařízení. Rozdíl je zásadní: zatímco běžné pojištění nahradí televizi, pokud shoří, kybernetické pojištění zaplatí za IT specialistu, který musí vyčistit systém, obnovit data a případně řešit právní důsledky úniku informací.
Co přesně hrozí vaší chytré domácnosti?
Hrozby nejsou jen abstraktní pojmy z filmů. Jsou konkrétní a měřitelné. Podle dat ESET Digital Security Guide počet pojistných událostí v tomto segmentu za poslední tři roky prudce rostl. Největším nepřítelem není vždy sofistikovaný hacker, ale lidská chyba nebo nedbalost výrobce.
- Ransomware (Kybernetické vydírání): Škodlivý software zašifruje vaše dokumenty, fotky a zálohy. Bez platby výkupného se k nim nedostanete. Některé pojistky pokrývají i toto výkupné, pokud je placení schváleno pojišťovnou.
- Únik dat (Data Breach): Pokud máte doma pracujícího člena, který zpracovává citlivé firemní údaje, nebo pokud používáte cloudové služby pro sdílení fotografií, únik těchto dat může vést k sankcím podle GDPR. Pokuty mohou dosahovat milionů korun.
- Narušení soukromí: Napadená kamera v dětském pokoji nebo chytrý reproduktor, který nahrává konverzace, mohou být zdrojem psychické újmy a následných právních sporů.
- Denial of Service (DoS): Útok, který přetíží vaši domácí síť natolik, že přestanou fungovat všechny chytré prvky. Pro někoho inconvenience, pro podnikatele pracujícího z domu ztráta příjmů.
Jak vybrat správnou pojistku: Na co se ptát
Nekupujte první produkt, který uvidíte na webu. Kybernetické pojištění má mnoho háčků. Zde je checklist, který byste měli projít před podpisem smlouvy:
- Definice "počítačového systému": Zahrnuje definice v podmínkách také chytré hodinky, ledničku nebo termostat? Mnoho starších smluv mluví pouze o "počítači" ve smyslu PC nebo notebooku. Trvejte na tom, aby byly explicitně zmíněna IoT zařízení.
- Pokrytí ransomwaru: Platí pojišťovna skutečně výkupné? Nebo jen náklady na obnovu dat ze záloh? Pokud nemáte funkční zálohu, obnova může být dražší než samotné výkupné.
- Právní pomoc: Je součástí balíčku okamžitý přístup k právníkovi specializovanému na kybernetiku? Při útoku na bankovní účet nebo úniku dat z každého dne čekání roste škoda.
- Vyloučení: Pozor na drobné písmo. Často jsou vyloučeny škody vzniklé při porušení základních bezpečnostních pravidel (např. používání hesla "123456").
Například ČSOB Pojišťovna nabízí Pojištění internetových rizik, které je dostupné i pro běžné zákazníky s aplikací Smart. Krytí sahá až do výše 250 000 Kč, což je pro většinu domácností dostatečná částka na pokrytí nákladů na IT podporu a právní rady. Na druhou stranu, pokud jste OSVČ a pracujete z home office, možná budete potřebovat komplexnější produkt od společností jako Maxima pojišťovna nebo Chubb, které cílí na vyšší objemy dat a odpovědnost vůči klientům.
Prevence je levnější než pojistka
Pojištění je síť, která vás zachytí, když spadnete. Ale nejlepší je nespadnout vůbec. Pojišťovny často vyžadují, abyste prokázali, že dodržujete minimální bezpečnostní standardy. Pokud ignorujete aktualizace softwaru, můžete mít problém s uplatněním plnění.
Zde jsou tři kroky, které musíte udělat ještě dnes:
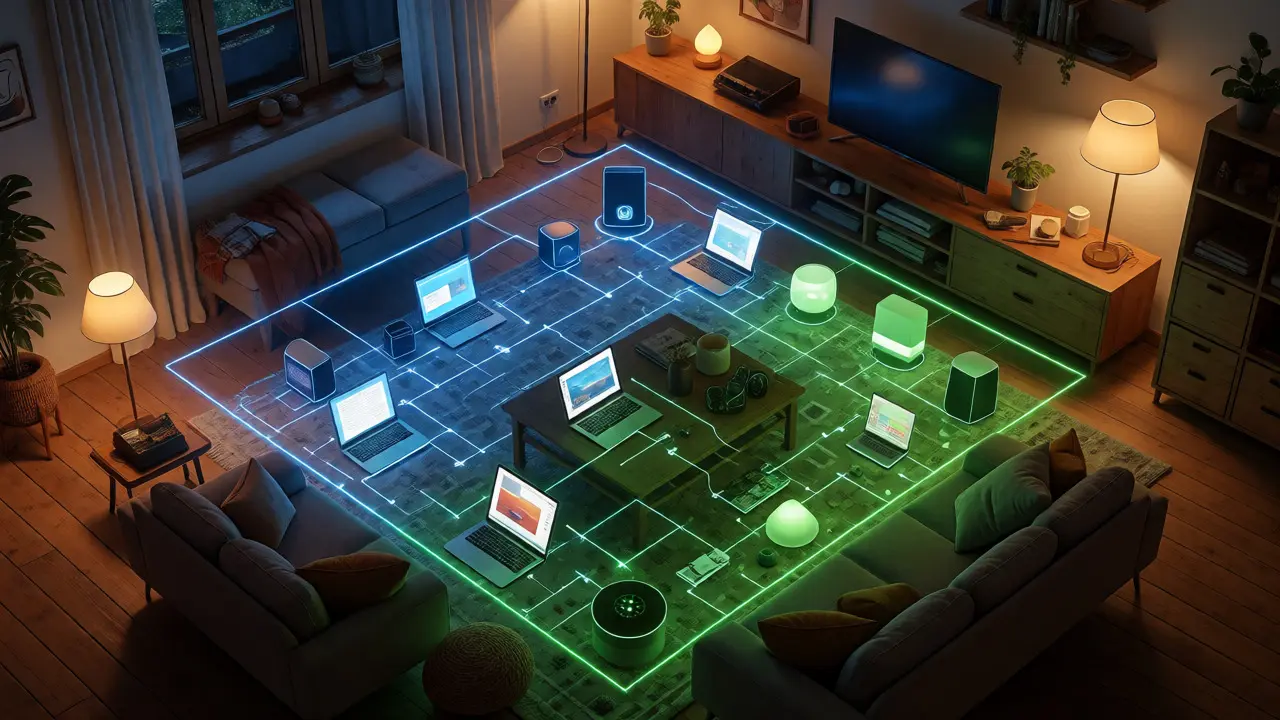
- Segmentace sítě: Nedávejte všechna chytrá zařízení na jednu Wi-Fi síť. Vytvořte si oddělenou síť (guest network) pro chytré žárovky, kamery a televizory. Vaše laptop a telefon, kde řešíte finance, by měly být jinde. Pokud hacker prolomí zabezpečení chytré žárovky, nedostane se automaticky k vašemu účtu.
- Dvoufaktorová autentizace (2FA): Zapněte ji všude, kde to jde. Heslo "password123" je dnes bezcenné. Kombinace hesla a kódu z mobilu ztěžuje život automatizovaným botům.
- Pravidelné aktualizace: Výrobci firmware opravují bezpečnostní díry. Ignorování aktualizace chytré ledničky může znamenat, že její operační systém má známé zranitelnosti, které hackeři masově využívají.
Služby typu "Kybernetická bezpečnost domácnosti", které nabízejí firmy jako IThodinárovýmanžel, mohou provést audit vaší sítě. Za pár tisíc korun zjistíte, která zařízení jsou zranitelná a jaká jsou slabá místa. Tento audit pak slouží nejen jako prevence, ale často i jako podklad pro pojišťovnu, že jste jednali s náležitou péčí.
Kolik to stojí a kdy se vyplatí?
Ceny se liší. U jednoduchých produktů pro fyzické osoby se pohybujeme kolem 25-50 Kč měsíčně. To je cena jednoho kafe. Vyplatí se to? Pokud máte doma více než 10 chytrých zařízení, určitě ano. Jeden útok na router, který vyžaduje návštěvu technika a nastavení nové sítě, může stát 2 000 Kč. Jednorázový výpadek cloudu s nutností rekonstrukce dat může přijít na desítky tisíc.
Pro firmy a OSVČ je situace jiná. Zde hraje roli obrat a množství zpracovávaných osobních údajů. Sankce za porušení GDPR mohou být drtivé. Maxima pojišťovna například zdůrazňuje krytí regulatorního řízení, což je klíčové pro ty, kdo mají povinnost ohlašovat úniky dat Úřadu pro ochranu osobních údajů.
Pokrývá kybernetické pojištění i krádež peněz z bankovního účtu?
Ano, většina kvalitních kybernetických pojistek zahrnuje krytí finančních ztrát způsobených neoprávněnými transakcemi provedenými třetí osobou prostřednictvím napadeného elektronického kanálu. Je však důležité ověřit si limity plnění a spoluúčast, která bývá u finančních škod vyšší než u nákladů na IT podporu.
Musím mít speciální pojištění na chytré hodinky?
Obvykle ne, pokud jsou součástí celkového majetku domácnosti. Nicméně, pokud chytré hodinky obsahují citlivá data (zdravotní historie, platební metody), jejich ztráta nebo napadení může být řešeno v rámci širšího kybernetického krytí, zejména pokud vedou k úniku osobních údajů. Vždy si přečtěte definici "zařízení" ve smlouvě.
Co když mi hacker vymaže data a nemám zálohu?
Pojišťovny často vyžadují existenci funkčních záloh jako podmínku pro plnění. Pokud data vymažete a nemáte žádnou kopii, pojišťovna může plnit pouze náklady na pokus o obnovu dat specializovanou firmou, nikoliv hodnotu samotných dat. Prevence v podobě automatického cloudového backupu je tedy klíčová.
Platí pojištění, pokud jsem sám způsobil útok kliknutím na phishingový odkaz?
Ano, kybernetické pojištění je určeno právě pro případy, kdy se stane obětí podvodu nebo chyby uživatele. Rozdíl je mezi hrubou nedbalostí (např. zveřejnění hesla na sociální síti) a běžnou chybou. Phishing je považován za běžné riziko, které pojištění pokrývá, včetně nákladů na řešení následků.
Je možné pojistit pouze jednu místnost nebo celé bydlení?
Kybernetické pojištění se obvykle sjednává na celou domácnost nebo firmu, nikoliv na jednotlivé pokoje. Riziko je síťové - jeden napadený prvek může ovlivnit celý systém. Proto se pojištění vztahuje na všechny propojené zařízení a data zpracovávaná v dané lokalitě.
Napsal Jaroslav Kotačka
Vše od autora: Jaroslav Kotačka